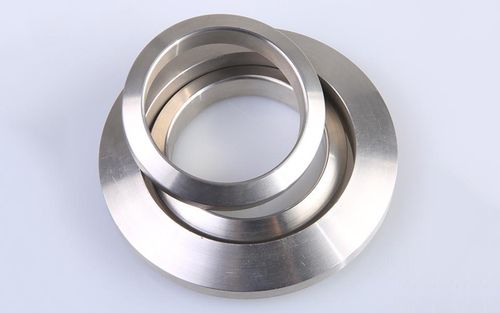
金屬密封件制造未來發展趨勢預測 2018-2025年行業現狀與走向深度分析
金屬密封件作為工業密封領域的關鍵基礎零部件,廣泛應用于石油化工、航空航天、能源電力、汽車制造及半導體等高精尖行業。其性能直接關系到設備的安全運行、能源效率與環境保護。2018年以來,中國金屬密封件制造行業在市場需求波動、原材料價格起伏及環保政策趨嚴的多重影響下,經歷了結構性調整。基于對2018-2025年行業現狀的調研分析,未來發展趨勢將呈現以下若干顯著特征。
一、2018-2025年行業現狀回顧
- 市場規模與增長:2018-2023年,中國金屬密封件市場年均復合增長率約為6%-8%,高于全球平均水平。石油化工與能源領域的設備更新及新建項目是主要拉動力。2020年受疫情影響增速短暫下滑,但2021年后快速反彈。
- 產業結構:行業集中度偏低,中小企業眾多,低端產品同質化競爭激烈。高端金屬密封件(如半導體設備用超高真空密封、核電用金屬C形環)仍大量依賴進口。
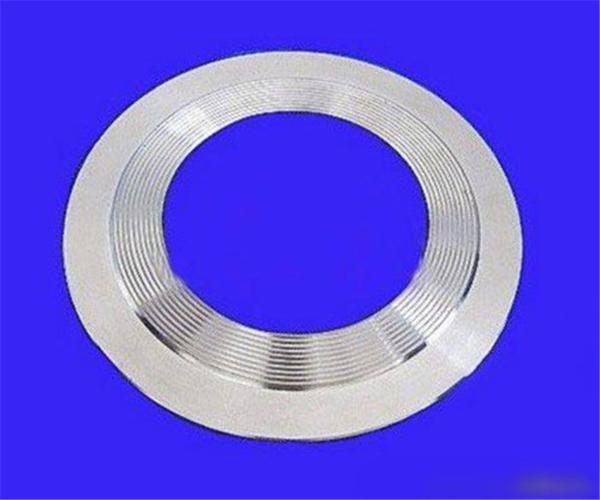
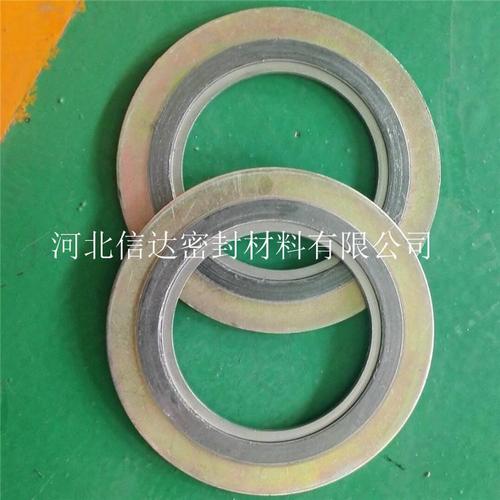
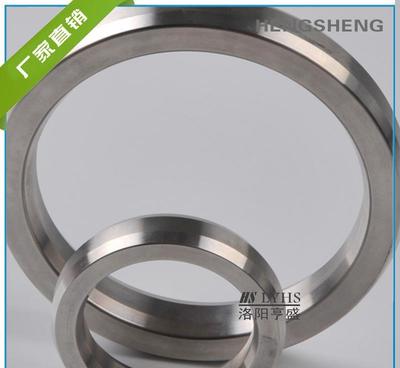
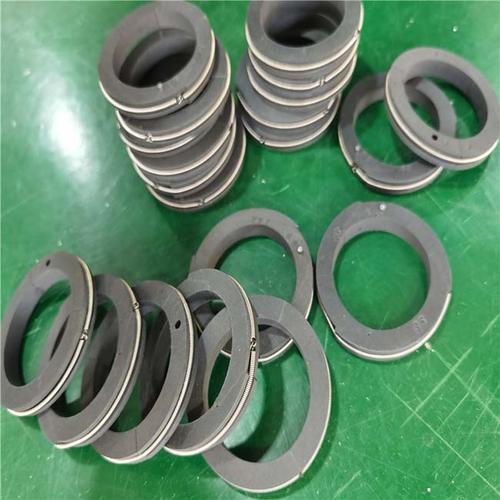
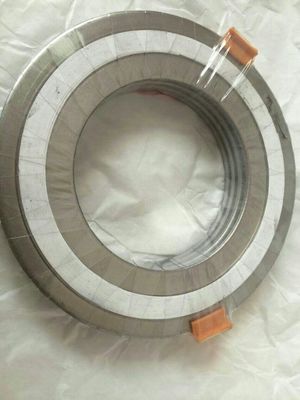
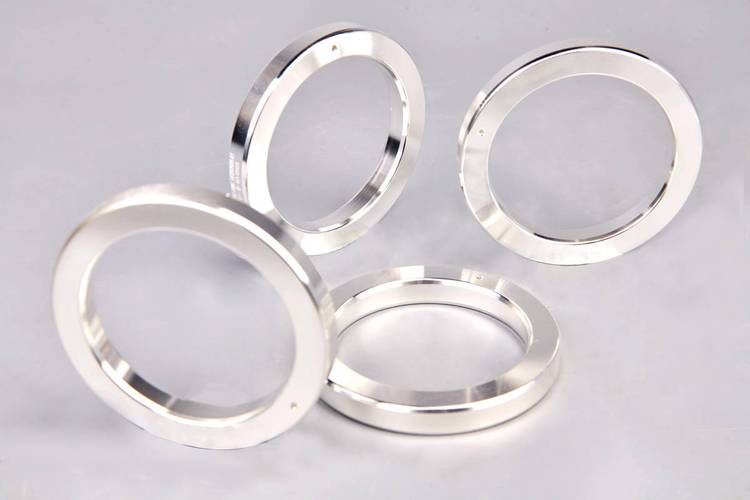
- 技術進展:國內企業在金屬纏繞墊片、金屬齒形墊片、金屬O形環等領域已實現國產化替代,部分產品達到國際標準。但材料科學、精密加工與表面處理技術仍有差距。
- 政策與環保:環保法規趨嚴推動企業采用清潔生產工藝,如無石棉材料、低VOC涂層。安全生產標準提升,淘汰落后產能。
二、未來發展趨勢預測(至2025年及以后)
- 高端化與進口替代加速:受益于國家“強基工程”和“十四五”智能制造規劃,金屬密封件將向耐高溫、耐高壓、耐腐蝕、長壽命方向發展。核電、航天、半導體等領域的高端密封件國產化率有望從目前的不足30%提升至50%以上。
- 新材料應用拓展:高溫合金、鈦合金、金屬陶瓷及高性能聚合物復合金屬密封件將逐步普及。例如,用于超臨界CO?發電的金屬密封需承受700℃以上高溫,將推動鎳基合金和表面涂層技術創新。
- 智能制造與數字化轉型:行業將引入精密鍛造、增材制造(3D打印)和自動化裝配線。通過IoT傳感器實時監測密封件服役狀態,實現預測性維護,將是增值服務的新方向。
- 綠色制造與循環經濟:金屬密封件制造過程中的廢料回收、能源消耗與碳排放將受更嚴格約束。水基清洗、干切削工藝、可拆卸可回收密封結構設計將成為主流。
- 下游需求分化:傳統石化領域需求趨于平穩,而氫能、儲能、數據中心冷卻系統等新興領域將帶來增量。氫能儲運設備對金屬密封件的氫脆抵抗性提出新要求。
- 產業整合與集群化:缺乏技術的中小企業將退出或被并購,形成以長三角、珠三角、環渤海為代表的產業集群,龍頭企業通過“專精特新”路徑提升國際競爭力。
- 標準國際化:中國金屬密封件標準將加快與ISO、API、ASME等接軌,推動本土企業參與國際標準制定,減少出口技術壁壘。
三、結論與建議
到2025年,中國金屬密封件制造行業將由“規模擴張”轉向“質量效益”驅動。企業應聚焦細分市場,加大研發投入,突破材料與精密加工瓶頸,同時利用數字化手段降本增效。政策層面需繼續提供首臺套保險補償、稅收優惠等支持,引導產業基金投向高端密封件。整體而言,行業前景謹慎樂觀,但競爭格局將深度重塑,唯有創新才能立足。
如若轉載,請注明出處:http://m.xcfcw.com.cn/product/65.html
更新時間:2026-10-22 08:43:06